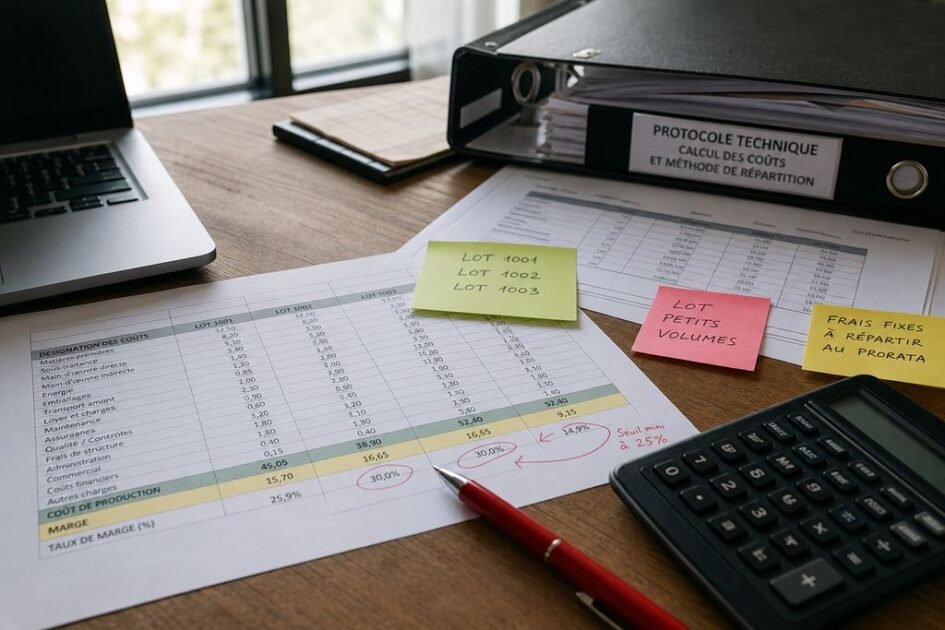
Sur techpublisher.net, les contenus qui tiennent ne partent pas d’un slogan : ils partent d’une fiche. On y lit des protocoles d’entretien machine, des budgets Magento sur trois ans, des critères d’acceptation avant de déclarer un lot terminé. Le taux de marge d’une PME demande exactement la même discipline. Un chiffre trop optimiste, un coût oublié ou une remise « exceptionnelle » devenue permanente, et la trésorerie ment. Avant de figer un prix de vente, on écrit le calcul comme une procédure courte.
Image générée par Hermes avec OpenAI gpt-image-2-medium, sans source web externe.
Ce qu’une fiche technique impose avant le premier chiffre
Une fiche machine commence par le périmètre : ce qui est dans le lot, ce qui reste hors scope, les conditions d’arrêt. Pour une marge, le périmètre, c’est le produit ou le service vendu, la période de référence, et la liste exhaustive des coûts rattachés. On refuse le « on verra plus tard » sur la logistique, la sous-traitance ou les frais de plateforme. Un oubli de deux points de coûts se lit comme une flaque stable, pas comme un détail cosmétique.
On fixe aussi les critères d’acceptation : marge brute minimale acceptable, marge nette après charges variables, seuil en deçà duquel on n’ouvre pas une remise. Sans ces critères écrits, le commercial dérive vers le « ça passera ». Les rubriques techniques de techpublisher rappellent la même chose sur un protocole d’entretien : si la mesure n’est pas nommée, elle n’est pas tenue.
Coûts complets : lots bornés, pas une moyenne mentale
On découpe en lots. Lot matières ou licences : prix d’achat réel, pas le tarif catalogue d’il y a six mois. Lot production ou temps homme : heures réellement consommées, pas le fantasme d’efficacité. Lot distribution : transport, commission marketplace, packaging. Lot support : SAV, retours, outils. Chaque lot a une sortie claire. On ne mélange pas une remise marketing avec un coût de production encore mouvant. C’est la même logique qu’une intervention machine bornée : on n’ouvre pas trois sous-ensembles en même temps.
Les coûts se règlent sur la période réelle, pas sur une moyenne confortable. On prend trois mois de factures, on isole les exceptions, on recontrôle après une campagne promo. Un coût « presque bon » sous une offre d’essai se lit mieux qu’un discours. On marque les hypothèses au crayon sur la première version : la mémoire du prix ne doit pas reposer sur une seule tête.
Mesures qui évitent les reprises commerciales
Avant d’afficher un prix, on calcule la marge sur le scénario bas, pas seulement sur le scénario idéal. On vérifie l’effet d’une hausse fournisseur de 5 % et d’un taux de retour doublé. On laisse un jeu de manœuvre pour une remise encadrée, plutôt qu’une casse permanente du tarif. On protège la référence interne et on refuse les formules no-name qui confondent chiffre d’affaires et résultat. La fiche technique d’un équipement insiste sur couples et références ; ici, c’est couple prix/coût, unités cohérentes et compatibilité avec la TVA.
Quand le détail de calcul manque encore, mieux vaut s’appuyer sur une page claire et mesurée plutôt que sur une improvisation de fin de trimestre. On trouve par exemple de quoi
calculer son taux de marge sans transformer le lien en digression : coûts, prix de vente et lecture simple du ratio y sont traités comme une séquence, pas comme une liste d’idées marketing.
Critères d’acceptation avant de publier le tarif
On simule une semaine de ventes au prix choisi. On regarde la trésorerie, pas seulement le pourcentage. On contrôle les seuils : en dessous de X % de marge brute, on bloque la remise ; au-delà d’un volume Y, on renégocie l’achat. On photographie le tableur de référence et on archive la version datée. On note la date, le lot de coûts et le canal de vente. Cette clôture de lot ressemble à la fin d’un protocole technique : preuves, pas impressions.
Le suivi entre dans la même fiche. On planifie une relecture mensuelle, on surveille les canaux où la commission mange la marge, on reprend un prix qui a glissé avant que le trimestre ne vrille. Reporter trois saisons transforme une micro-dérive en trou de trésorerie. La discipline d’une fiche, c’est aussi le calendrier de recontrôle.
Garder le geste simple
On photographie le tableur de coûts, on écrit trois critères d’acceptation, et on refuse d’ouvrir une remise tant que la marge basse ne tient pas une simulation d’essai. Après le premier mois utile, on revoit ce qui stagne et on corrige à froid. Cette discipline évite la majorité des reprises tarifaires. On prévient aussi l’équipe quand un canal change de commission. On garde une trace écrite courte : hypothèses, lots de coûts, date de version. On sépare clairement ce qui est structurel de ce qui peut attendre sans dégrader le résultat final.
Ce qu’on emporte
Une marge stable naît d’un périmètre de coûts lu et de lots réglés, pas d’un coup de communication en fin de trimestre. On sépare le structurel du cosmétique, on respecte les seuils et le calendrier de recontrôle, et on accepte qu’un lot borné bien calé vaut mieux qu’un pourcentage fini trop vite. Au fil des saisons, ce sont ces contrôles discrets qui gardent le prix viable et la trésorerie lisible.
Points de vigilance concrets
Avant de valider, on regarde le coût total sur deux trimestres : achats, temps, canaux, retours. On vérifie unités, TVA et cohérence des scénarios bas. On documente mesures et versions avant/après. On laisse un jeu de manœuvre pour reprendre un prix après une hausse fournisseur. On refuse les solutions qui n’existent que sur le papier. On aligne le budget de suivi : un beau taux affiché trop fragile revient plus cher qu’un calcul simple, ventilé et réparable lot par lot.
Leave a Reply